Articles de jmg41
-
Le prix de la liberté.
- Par jmg41
- Le 03/03/2021
- 0 commentaire
« La liberté n’a pas de prix » a écrit la Québécoise Hélène Ouvrard ? Les américains ont appliqué cette maxime et l’ont posée comme une condition pour que la scission se finalise. Qui paie ? Toutes les parties prenantes à la transaction paient : les actionnaires de TFMC, l’état français au travers de la BPI, la société TEN. Au bilan, c’est plus de $1 650 millions qui seront laissés sur la table de négociation au détriment des intérêts de TEN, et des actionnaires de TFMC, et au seul profit de TFMC.
Développons.
Les actionnaires de TFMC
Bien qu’initialement annoncé comme un « spin-off », la réalité montre que le spin-off s’est transformé en un spin-off très partiel car la moitié des actions de la société TEN a été préemptée par la société TFMC lors de la distribution. À ce jour TFMC est l’actionnaire majoritaire de TEN car il détient 49.1% de la totalité des actions TEN qui sont en circulation au point que TFMC sera représenté par deux administrateurs au conseil d’administration de TEN !
C’est un préjudice certain causé aux actionnaires de TFMC devenus actionnaires de TEN. Au lieu de détenir l’intégralité des 179.813.880 Actions Technip Energies comme l’annonce du « spin-off » le laissait croire, ils n’en possèderont au final que les 50.1% soit 89 906 940 actions, le reste allant dans la poche de TFMC.
Valorisées au prix de référence technique € 9 / action, c’est donc plus de € 809 millions ou $ 970 millions qui ont été « préemptés » par TFMC pour l’inscrire à l’actif de son bilan comme immobilisation financière.
C’est un réservoir à cash car TFMC vendra ses actions afin d’alimenter sa trésorerie. Ceci tendra à faire baisser le cours de l’action TEN, exposant ainsi la société à des achats d’actions par des fonds prédateurs, même si la BPI a imposé à TFMC des contraintes sur la possibilité de vendre ses actions.
L’état français
Dans le cadre de la négociation de la séparations, l’état français s’est, indirectement, engagé vis-à-vis de TFMC à lui racheter pour $200 millions d’actions TEN moyennant certaines conditions à satisfaire que beaucoup oublient. L’une d’entre elles est que le prix moyen de marché de l’action sur 30 jours de bourse reste inférieur à € 8.34. Si le prix est supérieur à ce seuil, BPI n’achètera rien à TFMC qui perdra ainsi acces à $ 200 millions de cash.
C’est au travers de Bpifrance Participations SA que ce rachat s’effectuera. Après rachat, TFMC engrangera donc € 167 millions ou $ 200 millions sous forme de cash, l’immobilisation financière diminuant d’autant et passant à € 642 millions ou $ 770 millions. Cette scission coute donc, en apparences, à l’état français donc au contribuable français € 167 millions ou $ 200 millions.
Cependant cet achat doit etre considèré comme un investissement car Bpifrance Participations SA en échange de ce paiement deviendra propriétaire d’environ 25 000 000 d’actions TEN si on suppose que ce rachat est effectué au prix moyen de la fourchette imposée par BPI, soit € 7 / action. Bpifrance Participations SA pourra alors revendre ses actions au moment opportun. Cela lui permettra de récupérer le cout de son investissement et de dégager en principe une plus-value.
Ce n’est donc pas une spoliation ou un paiement à fond perdu car il y a un échange en retour de ce paiement qui est un investissement ou placement. C’est aussi un indicateur que l’état perçoit TEN comme une société potentiellement de croissance et rémunératrice .
La société TEN
Il faut lire en détail le prospectus publié le 09/02/2021 et en particulier le chapitre « Capitalization and Indebtedness », page 66 du document, pour découvrir qu’un transfert de cash d’un montant de € 569.9 millions est prévu etre effectué au bénéfice de TFMC. Ce transfert est dû au titre de la transaction, peut-on lire dans la note 7 de la page 67 du document. C’est ainsi que la trésorerie de TEN sera amputée de ce montant qui en conséquence diminuera d’autant le montant estimé des fonds propres de TEN les faisant passer de € 1 776 millions à € 1 206 millions. L’actif net de TEN résultant de la transaction est donc de € 1 206 conduisant à une valeur comptable ou « Book Value »de l’action TEN de € 6.71.
Conclusion
C’est donc une véritable "rançon" que les actionnaires de TEN, l’état français dans une moindre mesure, et la société TEN payent à TFMC pour permettre à un nouveau Technip de revivre sous le nom de Technip Energies.
Le montant de l’ardoise est sévère :
€ 809 millions payé par les actionnaires de TFMC devenus actionnaires de TEN
€569.9 millions payé par TEN en réduisant le cash détenu par la société et en conséquence réduisant son actif net d’autant.
C’est au total un cout de € 1 379 millions ou $ 1 654 millions payé à TFMC pour qu’il accepte de rendre sa liberté à Technip Energies.
Dans le futur il conviendra de comparer l’actif net de Technip Energies au 31/12/2020 tel que publié le 26/02/2021 avec celui de Technip au 31/12/2000, dernier exercice avant l’achat de Coflexip Stena Offshore. On risque d’avoir de désagréables surprises. Mais ce sera l’objet d’un prochain billet sur ce blog.
-
La valeur du « goodwill » des segments Subsea et Surface réduite à zéro !
- Par jmg41
- Le 05/05/2020
- Dans Technip ou TechnipFMC
- 2 commentaires
Le 23/04/2020, TechnipFMC a publié les comptes pour le premier trimestre 2020. Une excellente synthèse accompagnée de nos réactions pertinentes est accessible sur la page d’accueil du site de l’ARTP.
Nous avions largement développé le sujet du Goodwill dans un article intitulé « Le Goodwill ou la baudruche remplie de $ virtuels ». Cet Article a été publié dans le TU 109 en Avril 2019, il y a donc exactement 1 an.
Continuons l’histoire.
L’exercice 2018 entérinait une première dépréciation du Goodwill relatif au segment Subsea pour un montant de $1 383,0 M .
Nous émettions des doutes sur la volatilité et la solidité de la valeur globale du Goodwill apporté par FMC dans le cadre de la fusion. Nous nous interrogions en particulier sur :- Poids très important de ce Goodwill dans l’actif du bilan de TechnipFMC lequel a finalement et uniquement servi les intérêts de FMC Technologies pour justifier la prise de pouvoir de D Pferderhirt et ses affidés,
- Valorisation globale du Goodwill et de son calcul, les fondations douteuses sur lesquelles elle repose,
- Répartition du Goodwill entre les trois segments et en particulier l’allocation d’un montant de $1 635,5 M pour le segment Onshore / Offshore,
- L’incorporation de ce Goodwill dans le bilan sans que le conseil d’administration, les commissaires à la fusion, les commissaires aux comptes n’aient émis les moindres objections ou commentaires.
Bref nous étions très circonspects sur la rationalité et donc la pérennité de ce Goodwill qui nous apparaissait comme « une baudruche remplie de $ virtuels ».
D’ailleurs à la fin de l’année 2018 le marché n’était pas dupe puisque le prix de l’action était largement en dessous de la valeur de l’actif net figurant au bilan.
Nous avions alors souligné qu’en réduisant la valeur du goodwill d’un montant total égal à celui apporté par FMC Technologies le cours de l’action serait de $16. La prévision se réalisa, puisque à la date de publication des comptes pour l’exercice 2019, soit le 26/02/2020, le cours de l’action était de $16,02.
L’exercice 2019 entérinait à nouveau une dépréciation du Goodwill relatif au segment Subsea et Surface pour un montant de $1 988,7 M. Ainsi à la fin 2019, et en cumulé depuis la date de fusion, le montant total des dépréciations portées au bilan était donc de $3 371,7 M. Le Goodwill de $5 165,9 M apporté par FMC Technologies le 17/01/2017, a été réduit en trois ans à une peau de chagrin : $1,7 Mds . Étrange ! Cela correspond exactement à la valeur douteuse du Goodwill apporté par FMC Technologies pour le segment Onshore / offshore. Qu’est ce qui se cache derrière cela ?
Las nous n’avions pas encore atteint le fond du gouffre.
Le 22/04/2020 les comptes de T1 2020 sont publiés entérinant cette fois ci une nouvelle dépréciation du Goodwill pour le Subsea et Surface de $3 083,4 M.
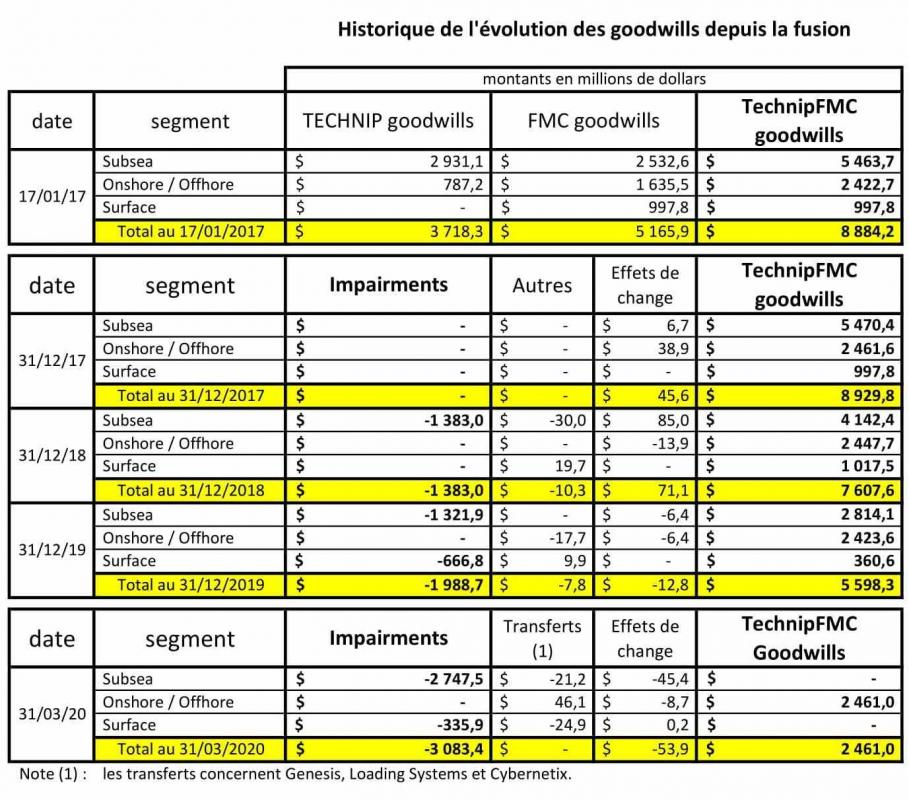
La baudruche, pour le segment Subsea et Surface, est maintenant vide comme le montre le tableau ci-dessous ou nous avons reconstitué l’historique de l’évolution du Goodwill global depuis la date de la funeste fusion.
Que constatons nous ?
- La valeur du Goodwill pour les segments Subsea et Surface est réduite à néant,
- Seul le segment Onshore / Offshore bénéficie d’une allocation de Goodwill,
- La valeur de ce Goodwill est de $2 461,0 M qui, rappelons-le, est constitué de $700 M apporté par Technip et $1 700, 0 M apporté par FMC Technologies.
- Nous restons extrêmement dubitatifs sur cet apport de FMC Technologies, celui-ci ne pouvant se prévaloir d’une activité Onshore / Offshore justifiant un tel montant.
- Le transfert des activités bras de chargement, Genesis et Cybernetix dans le segment Technip Energies réalisé début 2020 est comptabilisé dans l’état des Goodwills du 1er trimestre 2020 ($46,1 M) et ne fait donc pas partie du goodwill Onshore / Offshore apporté par FMC lors de la fusion en janvier 2017.
Ainsi en trois ans et deux mois la totalité de la valeur du Goodwill des segments Subsea et Surface, soit $6.4 Mds, s’est évanouie.
Il apparait très clairement qu’une des conclusions du TU 109 se confirme :
« Ainsi en basant la fusion sur une valeur artificielle équivalente entre FMC Technologies et Technip, il y a eu tromperie. En effet FMC Technologies, valeur spéculative par excellence, était considérablement surévaluée en bourse alors que sa valeur réelle était proche de zéro en raison d'actifs très dépréciés, dépréciation pour le moins imparfaitement actée dans ses comptes compte tenu d’une absence de perspective de marchés pour le matériel SPS ».
D’évidence l’introduction, lors de la fusion, d’un Goodwill important apporté par FMC Technologies n’avait qu’une seule justification : masquer la faiblesse bilantielle de FMC Technologies qui, en vérité, ne valait guère plus que son actif net.